예치 전 비교할 두 결과
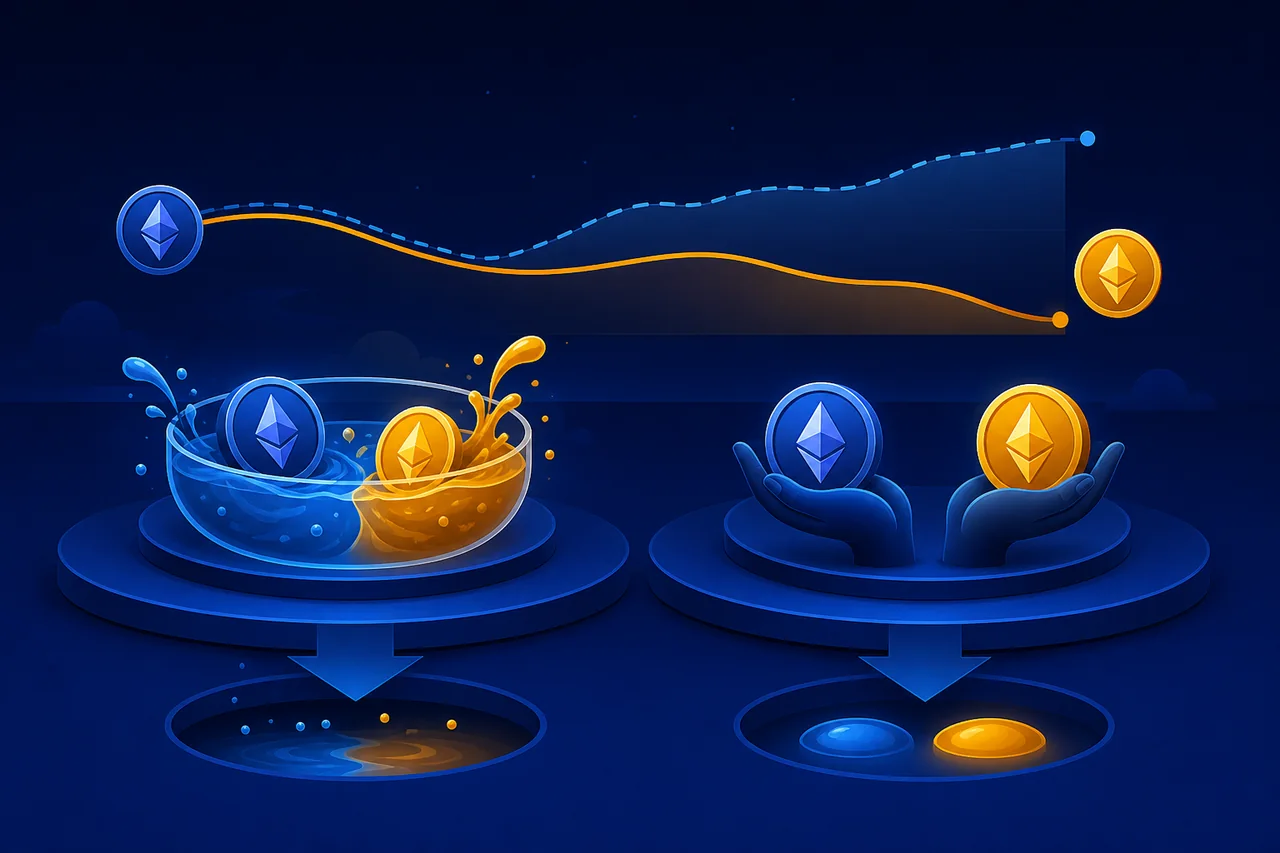
유동성 풀에 두 자산을 맡기면 거래가 발생할 때마다 보유 비율이 달라집니다. 비영구적 손실은 이 재조정 뒤의 자산 가치와 두 자산을 지갑에 그대로 보유했을 때의 가치를 비교하는 개념입니다.
풀의 자산 비율이 바뀌는 방식
자동화 시장조성자(AMM)는 풀 안의 자산 비율을 규칙에 따라 바꾸므로 가격이 한쪽으로 크게 움직이면 예치자는 오른 자산을 더 적게, 내린 자산을 더 많이 보유하게 됩니다. 화면의 예상 값은 특정 시점의 조건을 전제로 하므로, 실제 체결·정산·출금 결과와 같은 의미라고 가정하면 안 됩니다.
수수료가 손익을 바꾸는 조건
수수료 수입이 있어도 가격 변동이 큰 구간에서는 단순 보유보다 결과가 나빠질 수 있고, 손실은 출금 순간에만 생기는 것이 아니라 비교 기준에 따라 계속 달라집니다. 특히 가격 급변, 네트워크 혼잡, 유동성 감소, 운영 권한 변경처럼 조건이 동시에 흔들리는 상황을 별도로 생각해야 합니다.
숫자로 보는 상대가격 변화
예를 들어 수수료를 무시하고 1대1 풀에서 한 자산의 상대 가격이 두 배가 되면, 풀은 오른 자산을 일부 팔고 다른 자산을 더 보유하는 방향으로 재조정됩니다. 이때 풀 지분의 가치는 두 자산을 그대로 보유한 경우보다 낮을 수 있습니다. 가격이 원래 비율로 돌아오지 않으면 ‘비영구적’이라는 이름이 손실을 없애 주지 않습니다.
풀과 토큰 자료 확인
풀의 자산 조합, 수수료, 거래량, 가격 범위와 프로토콜 보상을 따로 계산하고, 보상 토큰의 가격·락업 조건도 확인해야 합니다. 공식 문서와 온체인 주소를 먼저 대조하고, 검색 광고나 유사한 이름의 링크를 통해 지갑을 연결하지 않는 습관도 중요합니다.
예치 전 점검할 기준
예치 판단에서는 수수료와 보상을 포함한 풀 지분의 예상 가치, 단순 보유 가치, 출금 조건을 같은 기간으로 비교하세요. 가격이 원래대로 돌아올 것이라는 기대만으로 위험을 상쇄할 수는 없습니다.