자산배분이 정하는 것
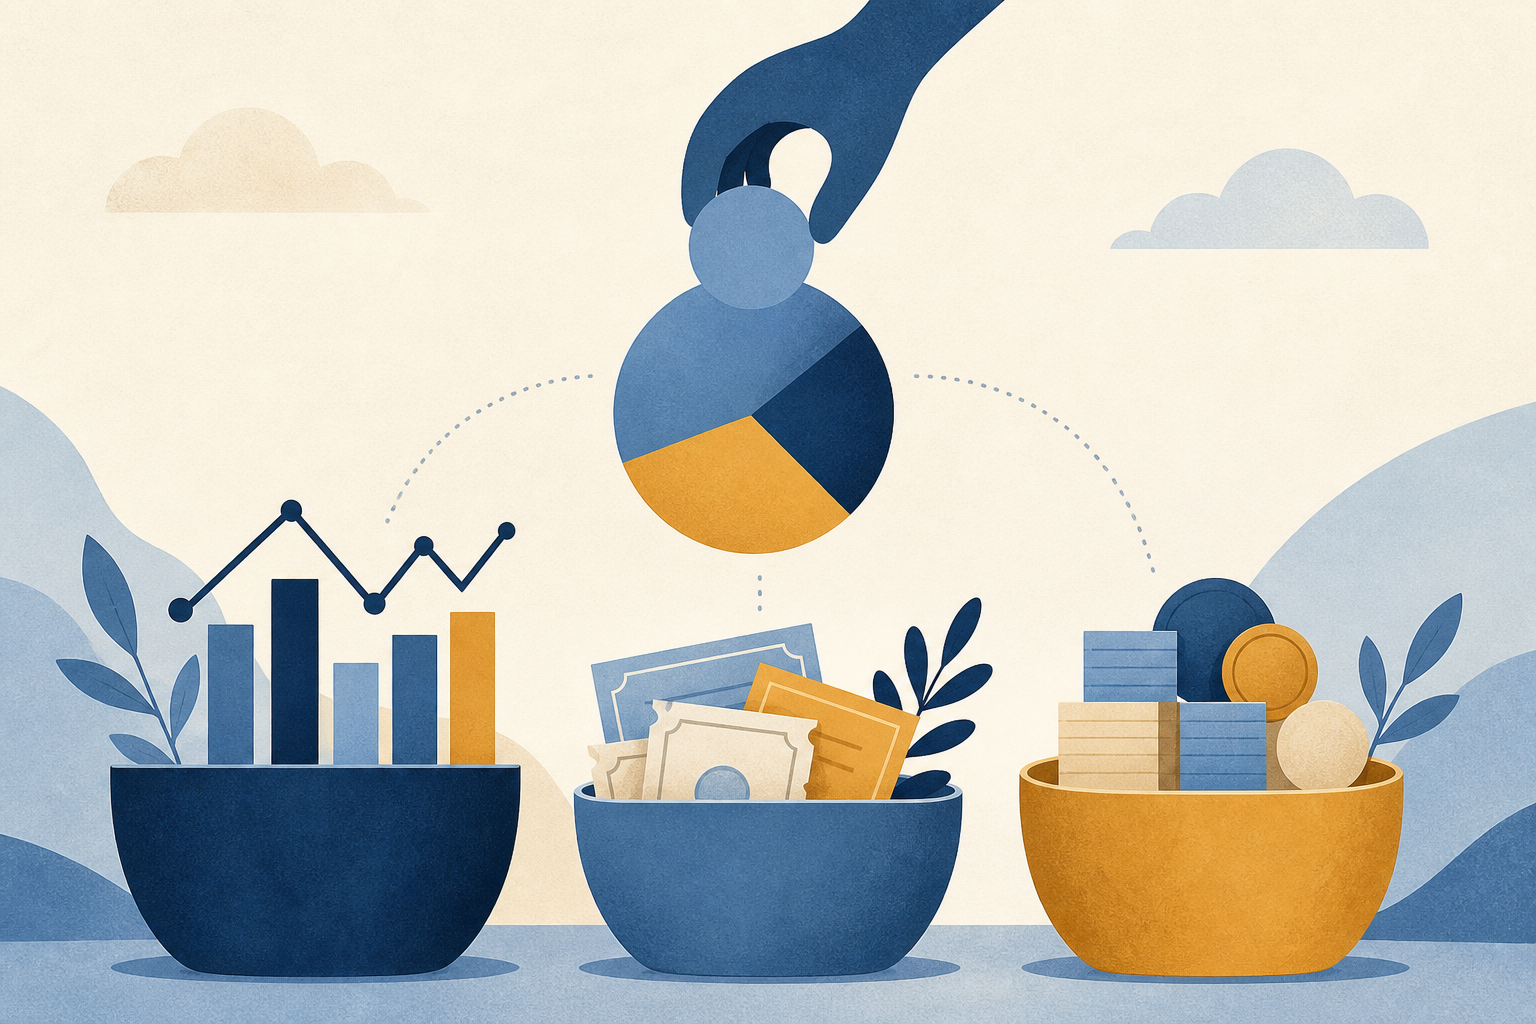
분산투자는 하나의 자산이나 기업에 위험이 집중되지 않도록 여러 자산에 나누어 보유하는 접근입니다. 자산배분은 주식, 채권, 현금 등 서로 다른 성격의 자산 비중을 정하는 과정입니다.
목표와 기간 연결
종목 수를 늘리는 것만으로 충분한 분산이 되지는 않습니다. 같은 산업과 같은 경기 요인에 함께 반응하는 자산만 모으면 겉으로는 여러 종목이어도 위험의 원인은 그대로일 수 있습니다.
분산과 중복 노출
배분을 정할 때는 목표, 투자 기간, 현금이 필요한 시점과 손실 감내 범위를 먼저 적어보세요. 비중을 정한 뒤에는 정기적으로 점검하되 단기 가격 변화만으로 계획을 바꾸지 않는 기준도 필요합니다.
가상 투자자 사례
가상의 장기 목표 투자자가 주식·채권·현금을 나누어 보유한다고 해도 ETF 이름이 다르면 분산됐다고 볼 수 없습니다. 여러 상품이 같은 대형 기술주를 크게 보유하거나 채권의 만기·신용 위험이 겹칠 수 있습니다. 계좌별 상품이 아니라 전체 자산을 한 장의 표로 합쳐 실제 노출을 확인해야 합니다.
리밸런싱 기준
먼저 목표 금액과 필요한 시점, 감당 가능한 손실, 정기 납입 여부를 적으세요. 그런 다음 자산군·지역·통화·만기별 목표 비중과 허용 범위를 정하고, 보유 상품의 총보수·세금·거래 비용을 비교합니다. 리밸런싱은 일정 주기나 비중 이탈 기준 중 하나를 미리 정해두면 감정적 매매를 줄이는 데 도움이 됩니다.
위험·비용 재검토
자산배분은 변동성을 줄일 수 있지만 손실을 제거하거나 수익을 보장하지 않습니다. 상관관계와 금리 민감도는 시장 상황에 따라 변하며, 위험자산이 동시에 하락할 수 있습니다. 생활 여건과 목표가 바뀌면 계획을 다시 검토하고, 개인 상황에 맞는 전문 조언이 필요할 수 있습니다.