환원의 두 가지 방식
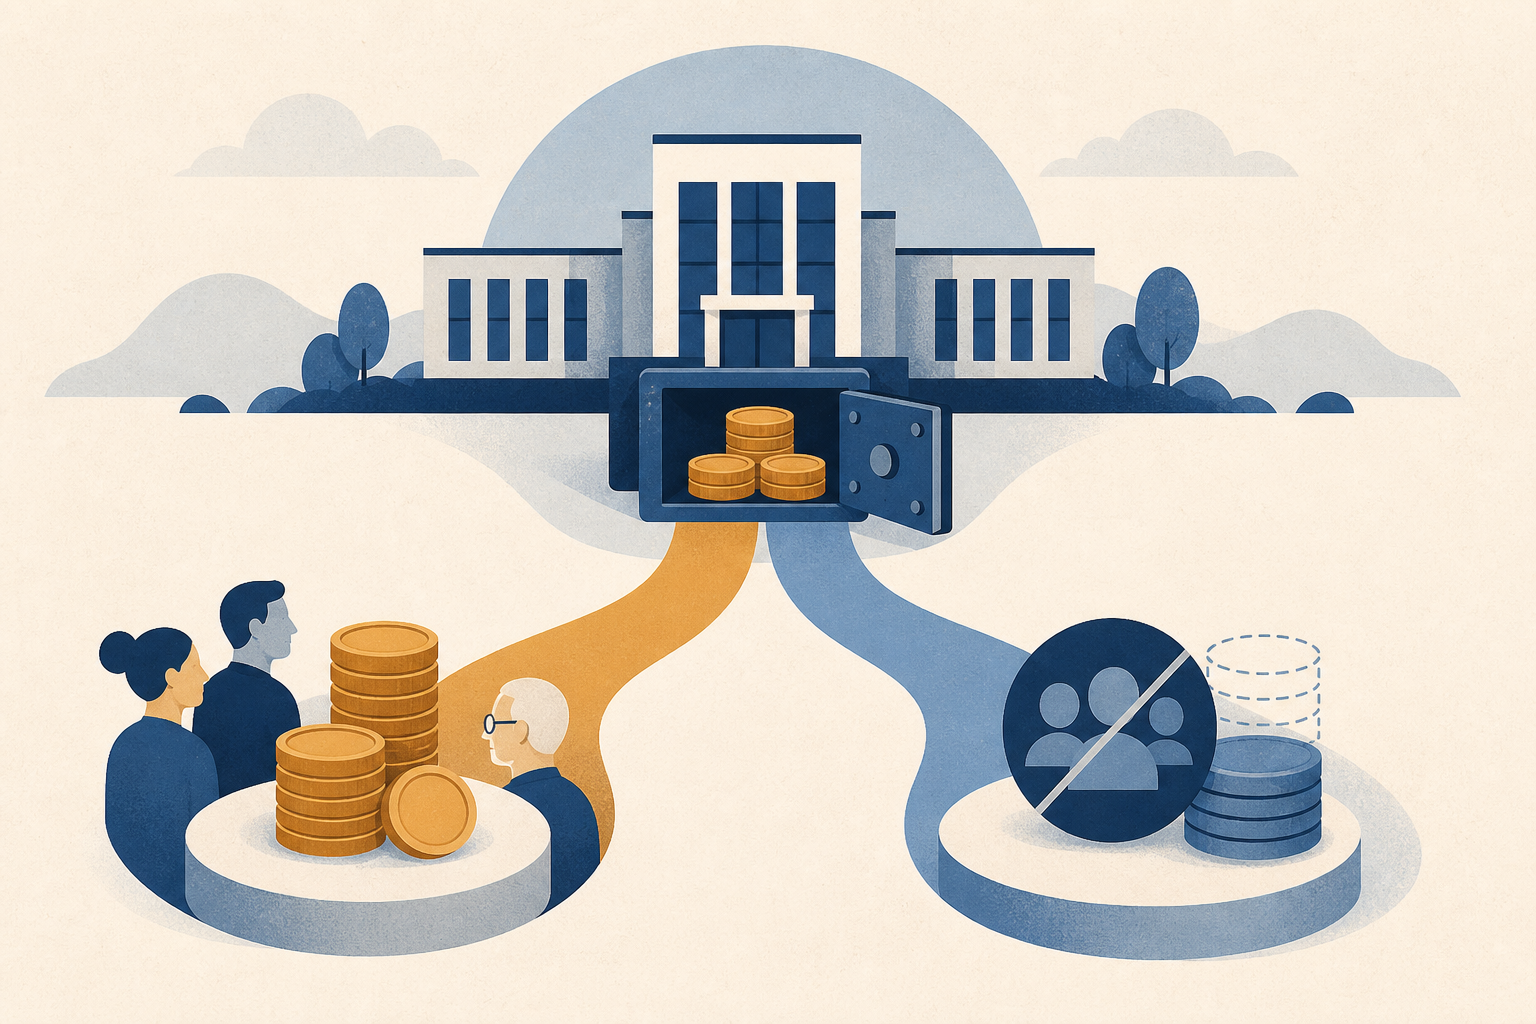
배당은 기업이 보유한 현금을 주주에게 직접 지급하는 방식이고, 자사주 매입은 기업이 자기 주식을 시장에서 사들이는 방식입니다. 두 정책 모두 주주환원의 한 형태지만 효과와 조건은 다릅니다.
주식 수와 현금흐름
자사주 매입은 유통 주식 수를 줄여 주당 지표에 영향을 줄 수 있지만 실제로 주식을 소각하는지, 높은 가격에 매입하는지 확인해야 합니다. 배당은 현금 흐름이 분명하지만 기업의 재투자 여력을 줄일 수 있습니다.
매입 가격의 중요성
환원 정책을 볼 때는 발표 금액보다 잉여현금흐름, 부채, 사업 투자 계획과 과거 실행 여부를 함께 확인하세요. 주주환원만으로 기업의 장기 경쟁력이 보장되지는 않습니다.
가상 기업 비교
가령 기업이 현금 100을 배당하면 주주는 세금·계좌 규칙에 따라 현금을 받지만, 자사주 매입은 시장에서 실제 주식 수가 줄어들 때 주당 지분율에 영향을 줍니다. 매입 발표액과 체결된 매입액은 다를 수 있고, 임직원 보상으로 새 주식이 발행되면 순주식 수 감소가 작아질 수 있습니다.
보상 주식 상쇄
현금흐름표와 자본변동표에서 배당, 자사주 취득·소각, 보상 주식 발행을 여러 해에 걸쳐 맞추세요. 평균 매입 가격을 당시 기업가치·현금 필요·부채 수준과 비교하고, 매입 프로그램의 승인 한도와 실제 집행액을 분리합니다. 배당은 일정한 현금 지급을 선호하는 투자자에게 다른 특성이 있습니다.
공시와 자본배분 점검
어느 방식이 더 낫다고 보편적으로 말할 수 없습니다. 높은 가격에서 매입한 자사주는 주주가치를 훼손할 수 있고, 배당도 재투자 기회를 줄이거나 감당할 수 없는 지급이 될 수 있습니다. 세금·소유 구조·사업의 투자 기회를 포함해 자본배분의 전체 맥락을 확인하세요.