환율 노출의 경로
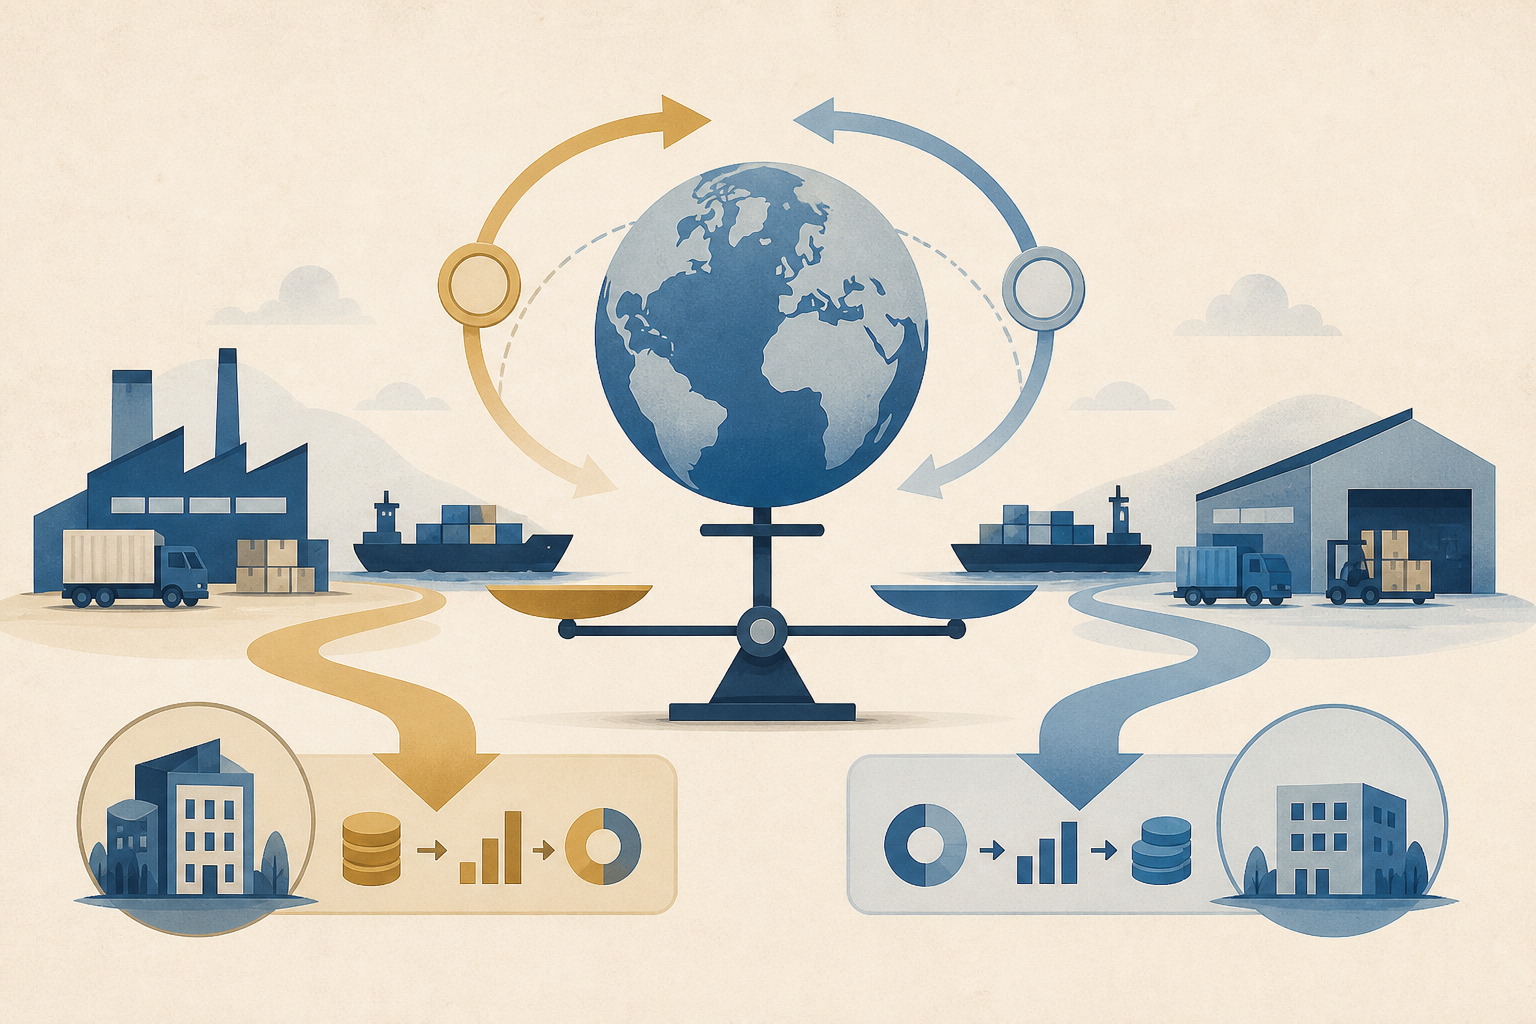
환율은 한 나라의 통화로 다른 나라의 통화를 바꾸는 비율입니다. 기업이 어느 나라에서 매출을 만들고 비용을 지출하는지에 따라 같은 환율 변화도 실적에 다르게 반영될 수 있습니다.
매출·비용 통화 분리
수출기업은 해외 매출을 원화로 환산할 때 유리한 효과를 볼 수 있지만 원재료를 수입한다면 비용 증가가 일부 상쇄할 수 있습니다. 수입기업은 반대로 원가와 판매 가격의 관계를 함께 확인해야 합니다.
환산과 거래 효과
환율과 주가의 관계는 금리, 무역 조건, 경기 전망과 연결되어 움직입니다. 환율 방향 하나만으로 종목을 판단하지 말고 매출 지역, 비용 통화, 환헤지 정책과 실제 현금흐름을 살펴보세요.
가상 수출기업 사례
해외 매출이 달러인 가상 기업은 원화가 약해질 때 환산 매출이 늘어 보일 수 있습니다. 하지만 원재료와 차입금도 달러라면 비용·이자 부담이 함께 커질 수 있습니다. 환율이 바뀌어도 현지 가격, 판매량, 계약 통화, 환헤지 만기가 다르면 손익 반영 시점과 규모가 달라집니다.
헤지 주석 확인
사업보고서에서 지역별 매출과 생산 거점, 주요 비용 통화, 외화 자산·부채, 파생상품 만기와 헤지 회계 방식을 확인하세요. 현금흐름표의 환율 변동 효과와 영업이익률 변화가 같은 이야기를 하는지도 비교합니다. 경영진의 민감도 분석은 환율 가정과 적용 범위를 함께 읽어야 합니다.
민감도와 시차
환율은 기업 실적뿐 아니라 할인율, 수입 물가, 투자자 자금 흐름에도 영향을 받을 수 있습니다. 한 통화 방향만으로 주가 영향을 단정하기 어렵고, 헤지는 변동을 줄일 수 있어도 비용과 상대방 위험을 만듭니다. 환율 기준일과 재무제표 통화를 명시해 비교하세요.