회전율이 보여주는 것
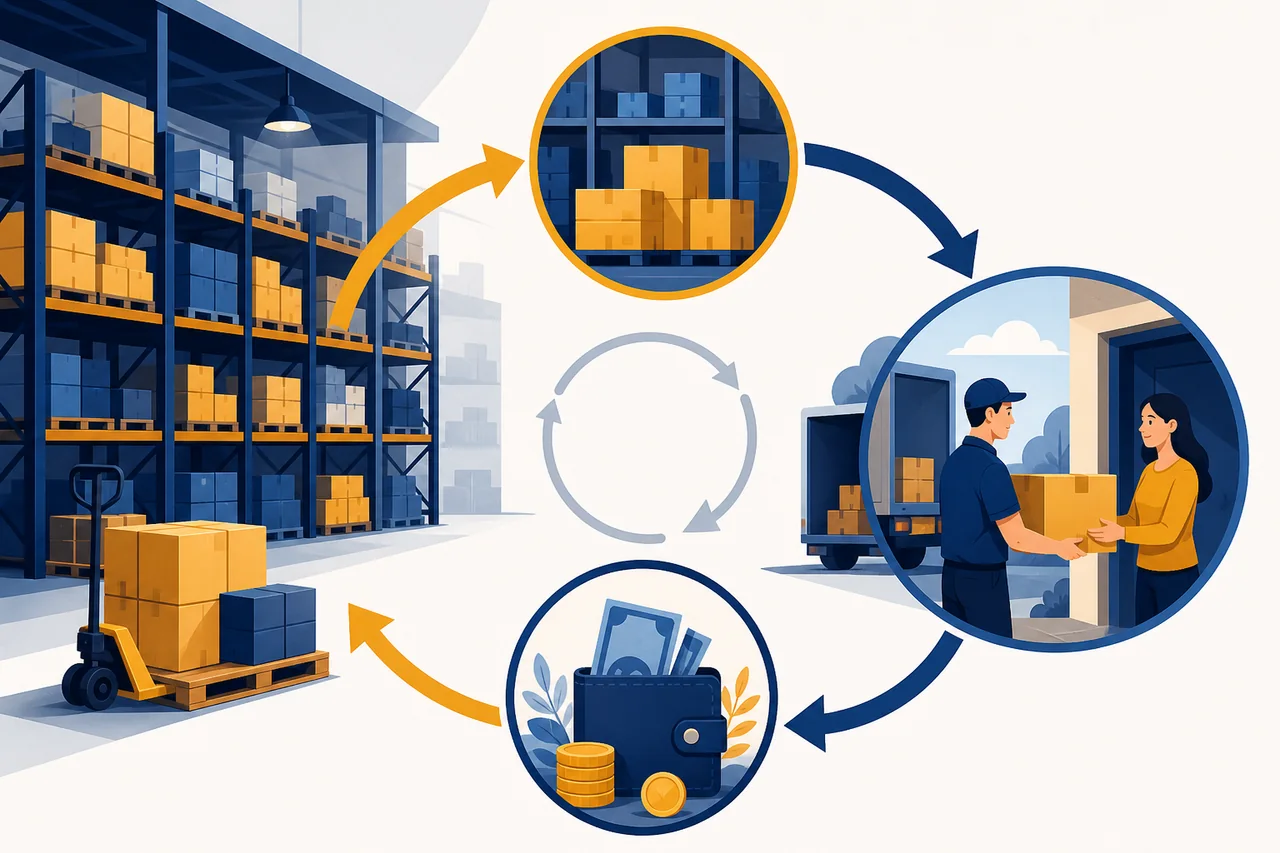
재고자산 회전율은 일정 기간의 매출원가를 평균 재고로 나누어 재고가 판매로 전환되는 속도를 가늠합니다. 회전율 6회라면 단순 환산한 재고 보유기간은 약 61일입니다. 숫자는 판매 흐름을 압축해 보여주지만 업종과 계절에 따라 정상 범위가 크게 다릅니다.
계산과 비교 기준
기말 재고 하나보다 기초와 기말의 평균 재고를 사용하고, 분기 수치를 연율화할 때 계절성을 조심해야 합니다. 매출액 대신 매출원가를 쓰는 이유는 재고도 원가 기준으로 기록되기 때문입니다. 같은 방식으로 계산한 동종 기업과 해당 기업의 과거 추세를 비교해야 의미가 생깁니다.
회전이 느려질 때
회전율 하락은 판매 둔화, 과잉 주문, 제품 노후화, 공급망 선구매에서 나타날 수 있습니다. 할인 판매와 평가손실이 이어지면 매출총이익률도 압박받습니다. 다만 원재료 부족을 대비해 의도적으로 안전재고를 늘린 경우에는 단기 하락이 곧바로 수요 악화를 뜻하지 않습니다.
너무 빠른 회전의 함정
회전율이 높을수록 무조건 좋은 것도 아닙니다. 재고가 부족하면 주문을 놓치고 급한 운송비가 늘며 고객 경험이 나빠질 수 있습니다. 효율적인 운영과 과소 재고는 결과가 비슷하게 보이므로 품절률, 리드타임, 매출 성장과 함께 봐야 합니다.
재고 구성까지 내려가기
제조업은 원재료·재공품·완제품을 나누어 확인합니다. 원재료만 늘었다면 공급 안정 목적일 수 있고, 완제품만 늘었다면 판매 지연 가능성을 더 살펴야 합니다. IAS 2에 따라 순실현가능가치로 감액한 금액과 환입, 비용 인식 정책도 주석에서 확인할 항목입니다.
실전 해석 순서
회전율, 보유일수, 재고 증가율과 매출 증가율, 매출총이익률을 같은 기간에 놓고 원인을 찾으세요. 경영진의 공급망 설명이 다음 분기의 할인·감액·현금흐름과 일치하는지도 추적합니다. 목적은 높은 숫자를 찾는 것이 아니라 재고가 정상적인 속도로 현금화되는지 확인하는 것입니다.