ROE와 ROA의 계산
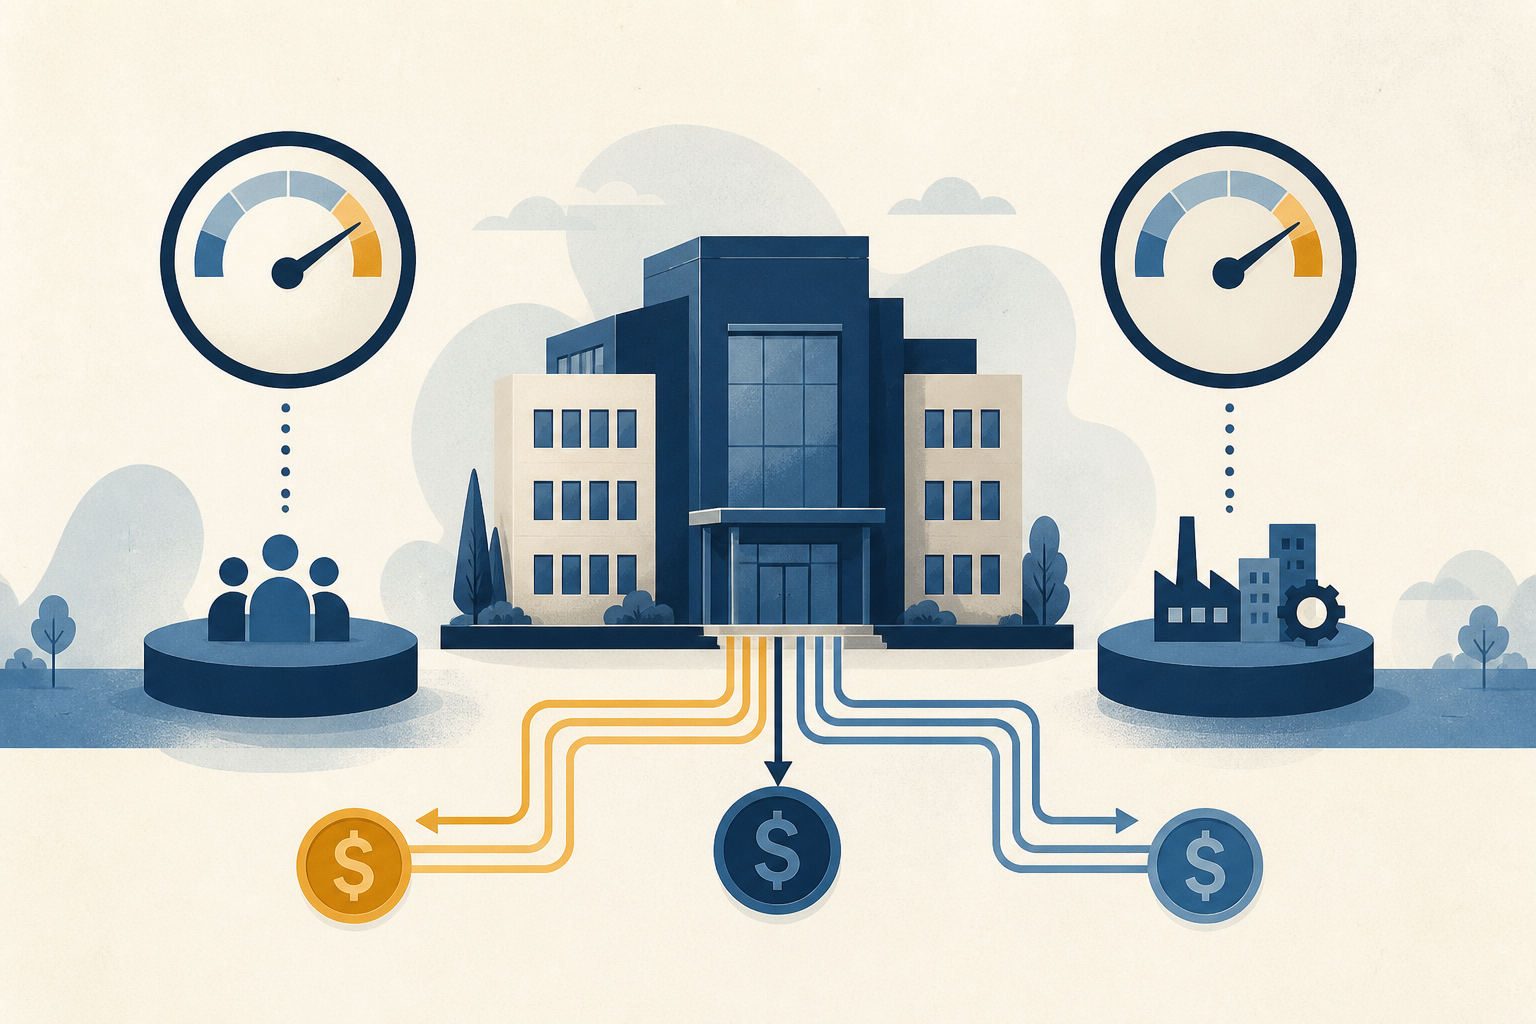
ROE는 주주가 맡긴 자기자본으로 기업이 어느 정도 이익을 냈는지 보여주는 지표이고, ROA는 기업이 보유한 전체 자산을 활용해 이익을 만든 정도를 살펴보는 지표입니다.
자본과 자산의 차이
ROE가 높다고 항상 사업의 질이 높은 것은 아닙니다. 부채를 많이 사용하면 자기자본이 작아져 ROE가 높아 보일 수 있으므로 ROA, 부채비율과 이자 부담을 함께 봐야 합니다.
레버리지 효과
비교할 때는 같은 산업과 비슷한 회계 기준의 기업을 선택하고, 한 해의 숫자보다 여러 기간의 추세를 확인하세요. 수익성 지표는 원인을 설명하지 않으므로 매출 구조와 현금흐름을 연결해 해석해야 합니다.
가상 기업 비교
가상의 두 기업이 순이익 10을 냈다고 합시다. A의 평균자산은 100, 자기자본은 50이고 B는 차입으로 자산 100, 자기자본 25를 보유합니다. 단순 계산에서 ROA는 둘 다 10%지만 ROE는 A 20%, B 40%가 됩니다. B의 높은 ROE는 더 높은 사업 수익성뿐 아니라 작은 자기자본과 부채 활용을 반영할 수 있습니다.
분모와 기간 맞추기
가능하면 기말 잔액보다 기초·기말 평균자산과 평균자본을 사용하고, 같은 기간의 순이익을 분자에 맞추세요. 금융업은 자산·부채 구조가 일반 제조업과 달라 동종업 비교가 중요합니다. 자산 매각, 손상차손, 일회성 세금 효과가 수익률을 바꿨는지 주석에서 분리합니다.
공시 주석 점검
ROE와 ROA는 회계상 이익을 자본과 자산에 연결하는 비율이며, 현금 수익이나 미래 성과를 직접 보여주지 않습니다. 높은 ROE가 과도한 차입이나 자사주 매입으로 만들어질 수 있고, 자산이 오래된 회사는 장부가가 낮아 ROA가 높아 보일 수 있습니다. 부채와 현금흐름 지표를 함께 보세요.