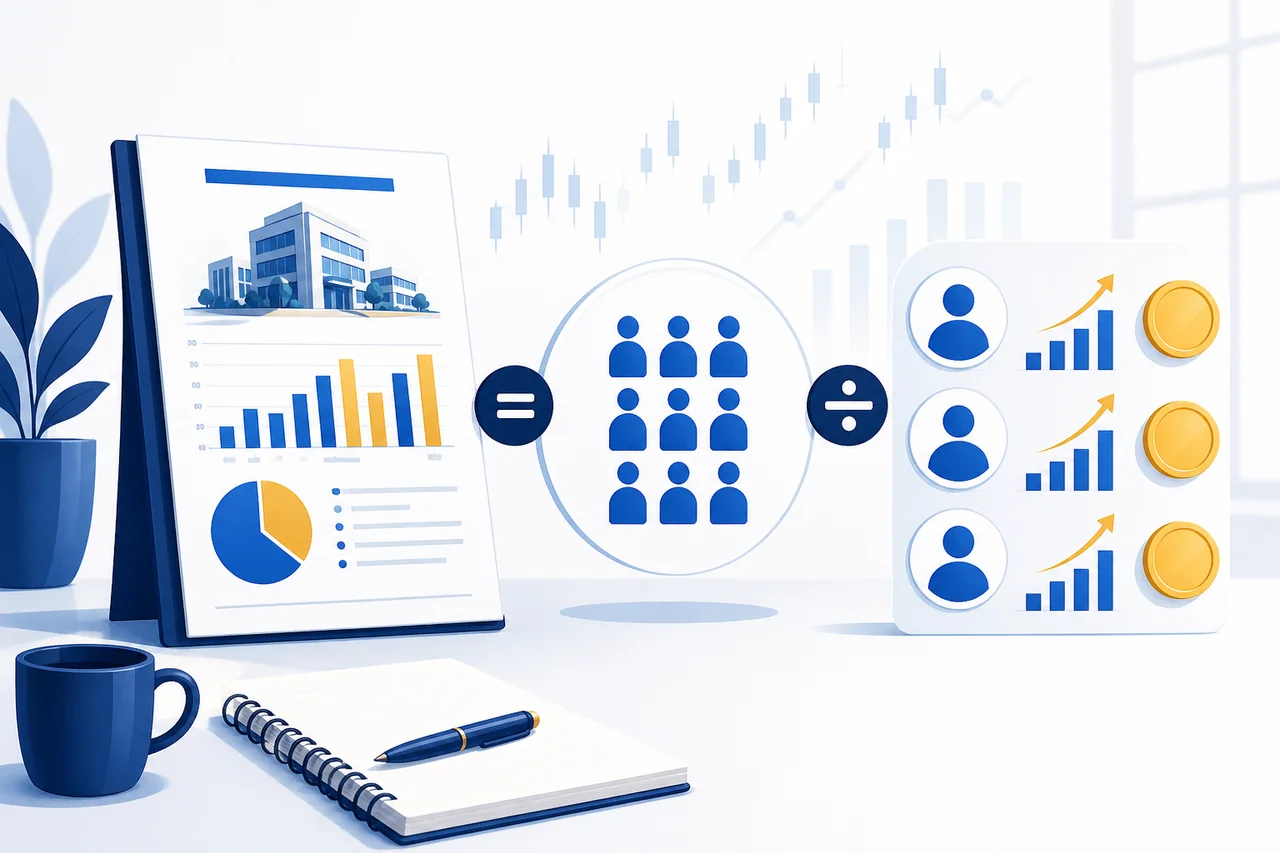
EPS가 답하는 질문
주당순이익(EPS)은 일정 기간의 이익을 주식 한 주의 몫으로 바꾼 지표입니다. 기업 규모가 달라도 주당 성과를 비교할 수 있다는 장점이 있지만, EPS가 늘었다는 사실만으로 본업이 좋아졌다고 결론 내리기는 어렵습니다. 분자인 이익과 분모인 주식 수가 모두 움직이기 때문입니다.
기본 EPS와 희석 EPS
기본 EPS는 실제 유통된 가중평균 주식 수를 사용하고, 희석 EPS는 전환사채·스톡옵션처럼 앞으로 보통주가 될 수 있는 권리까지 고려합니다. 두 숫자의 차이가 크다면 잠재 주식 증가가 기존 주주의 몫에 미칠 영향을 따로 봐야 합니다. IAS 33도 기본 EPS와 희석 EPS를 함께 제시하도록 요구합니다.
이익의 질부터 확인하기
먼저 순이익에 자산 매각, 세금 환입, 평가이익 같은 일회성 항목이 섞였는지 확인합니다. 매출과 영업이익은 정체됐는데 EPS만 급증했다면 본업보다 영업외 항목이 원인일 수 있습니다. 영업현금흐름까지 같은 방향으로 움직이는지 비교하면 회계상 이익이 실제 현금으로 이어지는지도 점검할 수 있습니다.
주식 수 변화 연결하기
자사주 매입은 이익이 그대로여도 주식 수를 줄여 EPS를 높일 수 있고, 유상증자와 주식보상은 반대 효과를 냅니다. 따라서 전년 대비 EPS 증가율을 볼 때 순이익 증가율과 가중평균 주식 수 변화율을 나란히 적어보는 것이 좋습니다. 주식 수 변화가 성과를 만들었는지 사업이 성과를 만들었는지 구분할 수 있습니다.
간단한 비교 사례
예를 들어 순이익이 100억 원에서 108억 원으로 8% 늘었지만 주식 수가 10% 줄었다면 EPS는 약 20% 상승합니다. 표면적으로는 강한 성장처럼 보이지만, 본업 성장 8%와 주식 수 감소 효과를 분리해야 합니다. 반대로 이익이 15% 늘어도 주식 수가 20% 늘었다면 주당 성과는 악화될 수 있습니다.
공시에서 확인할 순서
실전에서는 손익계산서의 순이익, EPS 주석의 계산 분자와 분모, 잠재적 희석 증권, 현금흐름표를 순서대로 확인하세요. 한 분기보다 여러 기간을 비교하고, 기업이 제시한 조정 EPS는 공식 회계 수치와 차이를 대조합니다. EPS는 결론이 아니라 이익의 지속성과 주주 몫을 묻는 출발점입니다.