
주식 수가 늘면 내 몫은 얼마나 줄어들까
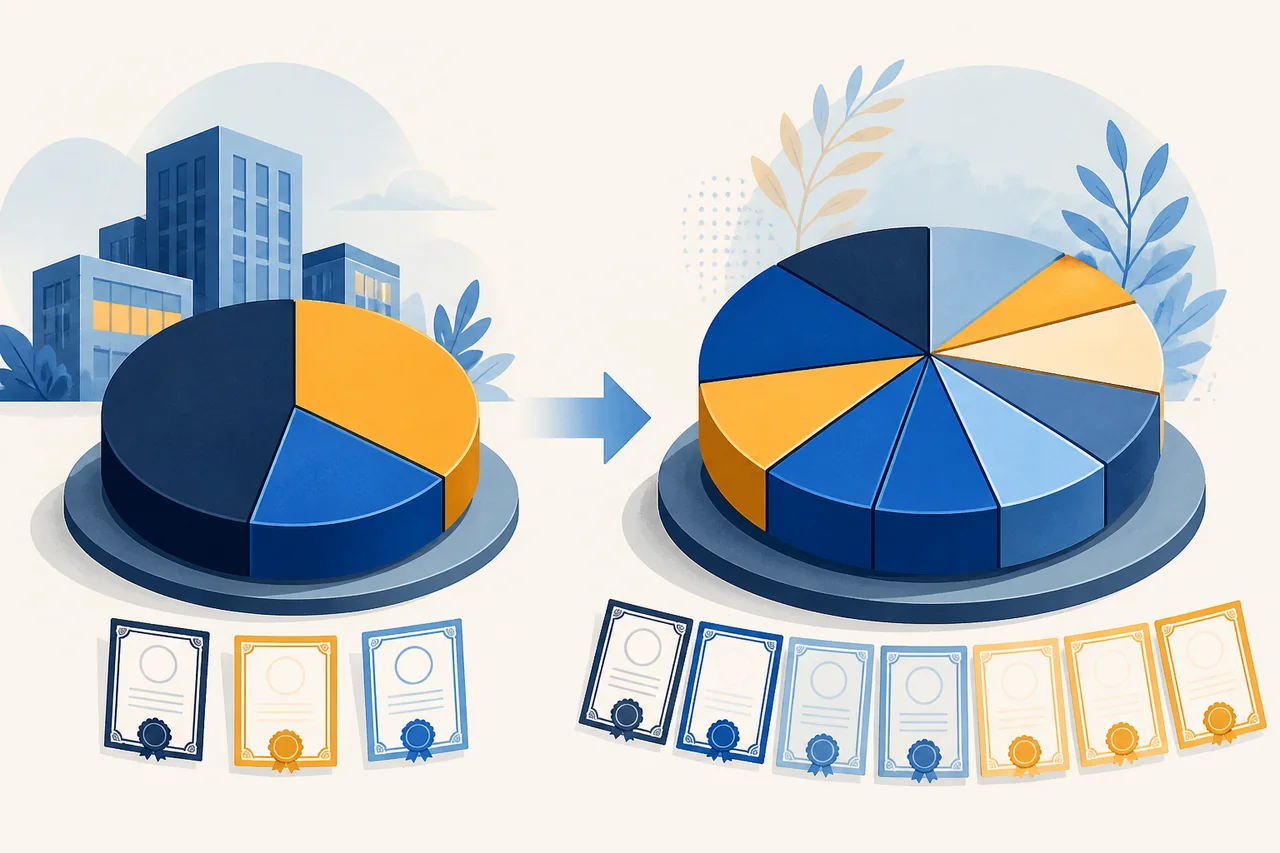
회사가 유상증자를 발표하면 주가가 하루 만에 크게 떨어지는 경우가 많습니다. 새 주식이 발행되면 회사의 전체 지분을 더 많은 주식이 나눠 갖게 되고, 기존 주주 한 사람의 지분율과 주당 이익이 줄어들 수 있기 때문입니다. 이를 희석이라고 부릅니다.
하지만 모든 희석이 같은 결과를 낳지는 않습니다. 발행 가격이 얼마인지, 조달한 돈을 어디에 쓰는지에 따라 기존 주주에게 손해가 될 수도, 장기적으로 이익이 될 수도 있습니다. 이 글은 희석이 일어나는 경로, 지분율과 주당가치의 변화, 공시에서 확인할 항목을 가상의 숫자로 정리합니다.
희석이 일어나는 경로
가장 직접적인 경로는 유상증자입니다. 주주배정, 일반공모, 제3자배정 등 방식에 따라 누가 새 주식을 받는지가 다릅니다. 주주배정이라면 기존 주주가 비율대로 참여해 지분율을 지킬 수 있지만, 제3자배정은 특정 투자자에게만 주식이 가므로 기존 주주의 지분율이 그대로 줄어듭니다.
전환사채와 신주인수권부사채도 나중에 주식으로 바뀔 수 있는 잠재적 희석입니다. 임직원 스톡옵션과 양도제한조건부주식 같은 주식보상도 매년 조금씩 주식 수를 늘립니다. 국제회계기준 IAS 33의 희석주당이익은 이런 잠재적 주식까지 반영해 계산하므로, 기본 EPS와의 차이를 보면 앞으로의 희석 압력을 가늠할 수 있습니다.
신주 발행 뒤 지분율과 주당가치
아래 표는 시가 1만 원인 가상의 회사가 20% 할인된 8,000원에 250만 주를 새로 발행해 200억 원을 조달하는 경우입니다. 기존에 100만 주를 가진 주주의 변화를 계산했습니다.
| 항목 | 증자 전 | 증자 후 | 변화 |
|---|---|---|---|
| 발행주식 수 | 1,000만 주 | 1,250만 주 | +25% |
| 주주 A 보유 주식 | 100만 주 | 100만 주 | 변화 없음 |
| 주주 A 지분율 | 10.0% | 8.0% | -2.0%p |
| 회사 가치 (조달액 포함 단순 합산) | 1,000억 원 | 1,200억 원 | +200억 원 |
| 주당 가치 (단순 계산) | 10,000원 | 9,600원 | -4.0% |
시가보다 낮은 가격에 새 주식을 발행하면, 조달한 현금을 더해도 주당 가치는 줄어듭니다. 할인 폭이 클수록 기존 주주의 손실도 커집니다.
발행 목적과 자금 사용
같은 규모의 증자라도 조달한 돈을 어디에 쓰느냐가 결과를 가릅니다. 수익성이 높은 설비 투자나 성장 기회에 쓰인다면, 몇 년 뒤 늘어난 이익이 희석을 메우고도 남을 수 있습니다. 반대로 차입금 상환이나 운영자금 부족을 메우는 데 쓰인다면, 회사가 스스로 현금을 만들지 못하고 있다는 신호일 수 있습니다.
증권신고서나 주요사항보고서에는 자금 사용 목적이 항목별로 적혀 있습니다. 시설자금, 운영자금, 채무상환자금, 타법인 증권 취득 자금 등의 비중을 확인하고, 이후 정기보고서에서 실제로 계획대로 쓰였는지 비교해 보세요.
잘못 읽기 쉬운 부분
‘증자는 무조건 악재’라는 판단은 자금이 좋은 투자로 이어지는 경우를 놓칩니다. 성장 기업이 시장 가격에 가까운 가격으로 자본을 조달해 높은 수익을 내는 사업에 투자한다면 장기적으로 주주 가치가 늘어날 수 있습니다.
‘주식 수만 안 늘면 희석은 없다’는 생각도 틀립니다. 전환사채의 전환가격이 주가 하락에 따라 낮아지는 조건(리픽싱)이 있으면, 주가가 떨어질수록 나중에 발행될 주식 수가 늘어납니다. 현재 주식 수보다 잠재 주식 수의 변화를 함께 봐야 합니다.
주식보상의 꾸준한 희석
주식보상은 한 번에 큰 희석을 만들지는 않지만, 매년 발행주식의 1~3%씩 꾸준히 늘리는 회사도 있습니다. 가상의 예로 매년 2%씩 주식이 늘면 5년 뒤에는 약 10.4% 늘어난 주식이 같은 회사를 나눠 갖게 됩니다.
회사가 자사주 매입으로 이 희석을 상쇄하는 경우도 많습니다. 이 경우 주식 수는 그대로여도 주주에게 돌아갈 현금이 임직원 보상에 쓰인 셈이므로, 자사주 매입액과 주식보상 규모를 함께 비교해 보는 것이 좋습니다.
공시에서 확인할 것
DART에서 아래 순서로 희석 규모와 조건을 확인할 수 있습니다.
- 유상증자·전환사채 결정 공시에서 발행 방식, 발행 주식 수, 발행 가격과 할인율, 배정 대상을 확인합니다.
- 증권신고서의 ‘자금의 사용목적’에서 시설·운영·채무상환 등 용도별 금액을 봅니다.
- 전환사채라면 전환가격, 리픽싱 조건, 전환 청구 가능 기간을 확인합니다.
- 사업보고서 주당이익 주석에서 기본·희석 EPS 차이와 잠재적 보통주 내역을 봅니다.
- 이후 정기보고서에서 조달 자금이 계획대로 쓰였는지, 그 투자가 이익으로 이어지고 있는지 추적합니다.
희석 계산의 한계
표의 주당가치 계산은 시장이 조달 자금을 정확히 그 금액만큼 가치 있게 평가한다고 가정한 단순 계산입니다. 실제 주가는 자금 사용 계획에 대한 시장의 판단, 할인율, 수급에 따라 이보다 더 크게 또는 작게 움직입니다.
이 글의 숫자는 가상의 예시입니다. 실제 판단에는 최신 공시를 갱신 시점에 유의하며 확인하고, 희석 규모와 함께 그 자금이 만들어낼 수 있는 이익을 함께 따져 보는 것이 좋습니다.