민감도 분석의 목적
밸류에이션 민감도 분석은 기업가치를 계산할 때 사용한 가정이 바뀌면 결과가 얼마나 달라지는지 확인하는 방법입니다. 숫자를 하나로 고정해 정밀한 답처럼 보이게 하기보다, 여러 조건에서 결론이 얼마나 흔들리는지 보여주는 데 목적이 있습니다.
핵심 가정 분리
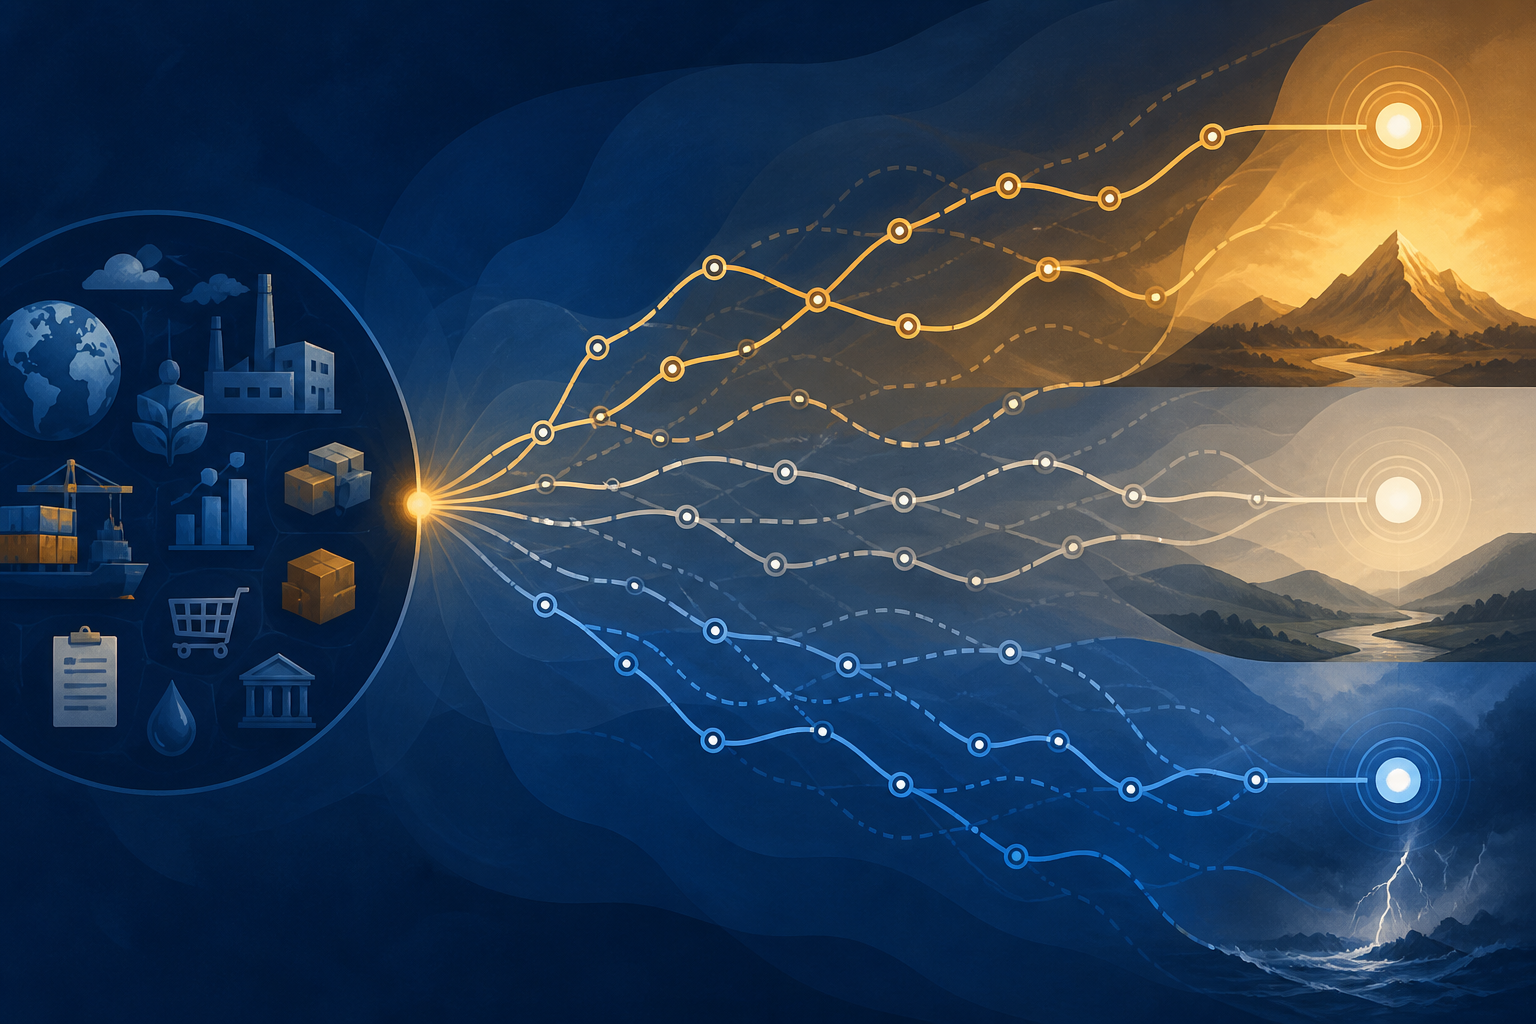
매출 성장률, 영업이익률, 세금, 자본적 지출, 할인율과 영구성장률은 현금흐름 기반 평가에 큰 영향을 줄 수 있습니다. 낙관·기준·보수 시나리오를 나누고 각 가정의 근거와 발생 가능성을 별도로 기록해야 합니다.
범위와 시나리오
결과가 작은 가정 변화에도 크게 움직인다면 추정의 불확실성이 큰 것입니다. 분석표가 복잡해도 실제 사업이 그 성장률을 달성할 수 있는지, 경쟁과 자본 조달 비용이 어떻게 변할지, 종료가치가 전체 결과에서 차지하는 비중이 큰지 확인하세요.
민감도와 확률 구분
민감도 분석은 목표 가격을 확정하는 도구가 아니라 모르는 부분을 드러내는 장치입니다. 가장 중요한 가정과 그 가정이 틀렸을 때의 위험을 먼저 설명할 수 있어야 숫자를 책임 있게 사용할 수 있습니다.
가상 현금흐름 예시
가상의 평가 모델에서 매출 성장률과 할인율을 바꾸면 결과 범위가 달라집니다. 성장률 1%포인트 변화와 할인율 1%포인트 변화가 같은 영향을 준다고 가정할 수 없으므로, 각 변수의 현실적 범위와 서로 영향을 주는 관계를 설명해야 합니다. 하나의 표에 여러 변수를 동시에 바꾸면 무엇이 결과를 움직였는지 읽기 어려워질 수 있습니다.
가정의 근거 기록
기준·낙관·비관 시나리오를 만들 때는 각 가정에 공시, 산업 자료 또는 과거 실적의 근거를 연결하세요. 민감도 표는 가정이 달라질 때 결과가 얼마나 바뀌는지를 보여줄 뿐, 각 시나리오가 발생할 확률이나 적정 주가를 알려주지는 않습니다. 실제 결과와 가정의 차이를 나중에 되짚을 수 있도록 날짜와 계산 방식을 남기세요.