투자 지출과 비용의 시차
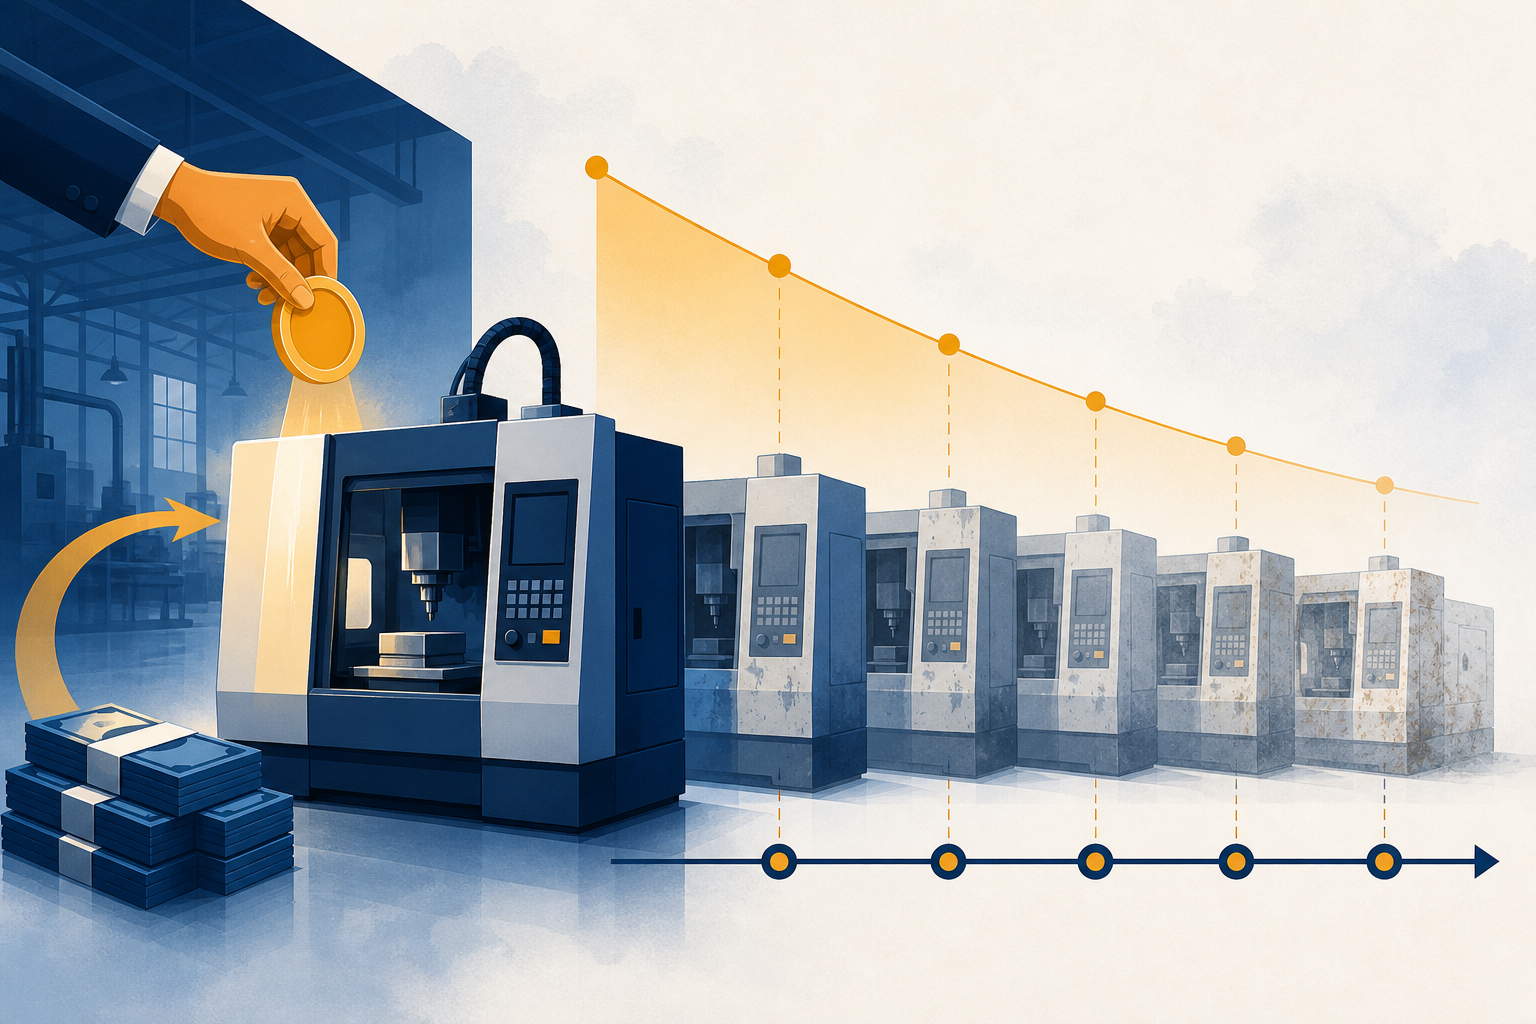
설비투자, 즉 자본적 지출은 공장·장비·소프트웨어 등 장기간 사용할 자산을 확보하기 위해 실제 현금을 지출하는 활동입니다. 감가상각은 그 자산의 비용을 사용 기간에 나누어 회계상 인식하는 항목으로, 두 시점은 일치하지 않습니다.
현금흐름표에서 설비투자 찾기
투자 지출이 큰 시기에는 현금흐름이 줄어도 당기 손익에 비용이 한 번에 모두 반영되지 않을 수 있습니다. 반대로 감가상각비가 커져 이익은 줄어도 해당 기간의 현금 유출은 이미 과거에 발생했을 수 있으므로 손익과 현금흐름을 분리해 봐야 합니다.
감가상각 추정의 역할
현금흐름표의 자본적 지출, 손익계산서의 감가상각비, 자산의 내용연수와 유지보수·성장 투자의 구분을 확인하세요. 투자 지출이 매출과 생산능력을 실제로 늘리는지, 단순히 기존 설비를 교체하는지도 중요한 맥락입니다.
유지와 성장 투자 구분
설비투자와 감가상각을 연결하면 기업이 성장에 얼마를 재투자하고 그 부담이 언제 이익에 나타나는지 이해할 수 있습니다. 숫자 하나보다 투자 목적과 회수 가능성을 함께 확인하는 것이 핵심입니다.
단순 사례로 비교
예를 들어 장비를 현금 100으로 구입하고 5년간 정액으로 감가상각한다고 단순 가정하면, 현금흐름표에는 구입 시점의 투자 지출이 나타나고 손익계산서에는 매년 20의 감가상각비가 배분됩니다. 실제 회계는 잔존가치·내용연수·손상 검토에 따라 달라지므로 이 예시는 시점 차이를 설명하는 용도로만 봐야 합니다.
주석과 기간 확인
설비투자를 비교할 때는 현금흐름표의 유형·무형 자산 취득, 감가상각 주석, 자산 매각과 리스 회계를 함께 확인하세요. 생산능력 확장용 투자와 기존 설비 유지용 투자는 공시에 별도로 나뉘지 않을 수 있습니다. 경영진의 추정이 바뀌면 이익도 영향을 받을 수 있습니다.