연구개발비가 담는 활동
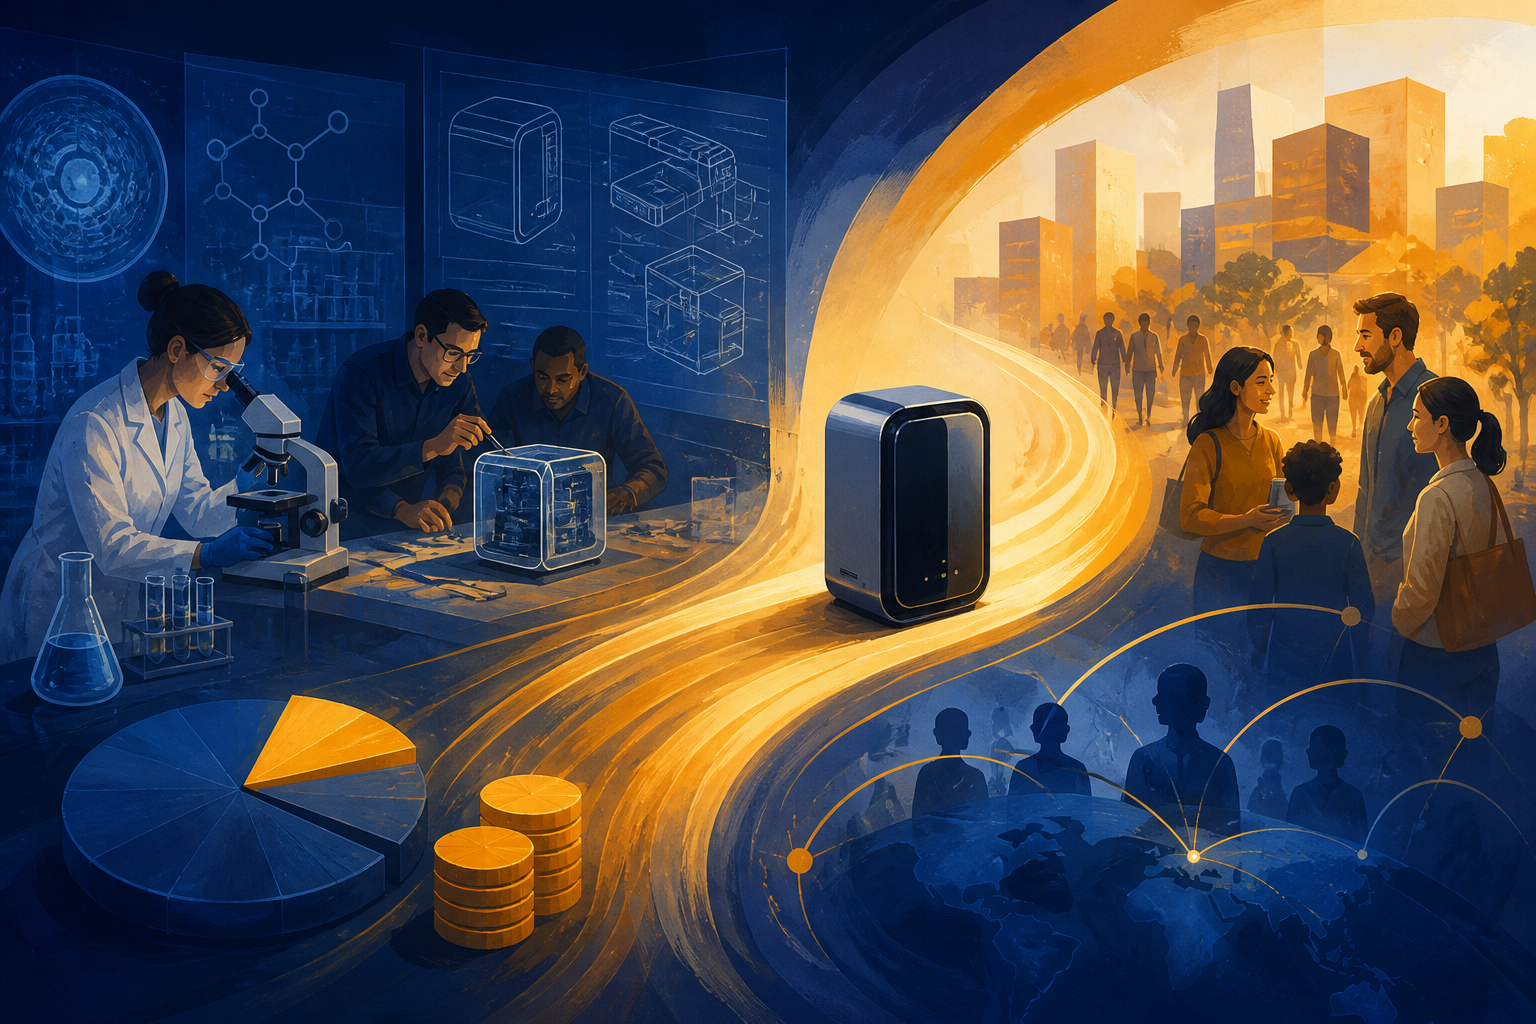
연구개발비는 새로운 제품과 기술, 생산 방식, 서비스 개선을 위해 사용하는 비용입니다. 당기 이익을 줄일 수 있지만 미래의 매출과 경쟁우위를 만들 수 있어, 단순히 많거나 적은 것이 좋고 나쁜 기준이 되지는 않습니다.
비용 인식과 자산화
연구개발비를 볼 때는 매출 대비 비중과 여러 해의 추세, 연구 결과가 실제 제품과 고객으로 이어지는 속도를 확인하세요. 개발비가 늘어도 출시가 지연되거나 매출총이익률이 개선되지 않는다면 투자 효율에 관한 질문이 필요합니다.
기업 간 비교의 어려움
회계 기준에 따라 일부 개발비가 자산으로 처리될 수 있으므로 비용화와 자본화 정책, 상각 기간을 주석에서 살펴봐야 합니다. 특허 숫자만으로 성과를 판단하지 말고 사용권·상용화·경쟁사 대체 가능성을 함께 봐야 합니다.
성과가 나타나는 시차
연구개발은 결과가 늦게 나타나고 실패 가능성도 있는 장기 투자입니다. 비용 규모보다 어떤 문제를 해결하고 어떤 검증 단계를 거치는지, 자금이 지속 가능한지 연결해서 읽는 것이 중요합니다.
가상 사례로 구분
가상의 기업 A는 연구 단계 지출을 즉시 비용 처리하고, 기업 B는 일정한 개발 단계 지출을 자산으로 인식한다고 가정해 보겠습니다. 같은 현금 지출이라도 당기 이익과 자산 장부가가 달라질 수 있으므로 연구개발비 비율만 단순 비교하면 결론이 왜곡될 수 있습니다. 적용 회계기준과 자산화 조건을 먼저 맞춰야 합니다.
회계 정책과 주석 확인
공시에서 연구개발비의 비용·자산 구분, 개발 프로젝트의 완료 기준, 상각 기간, 손상 검토를 확인하세요. 지출 증가가 제품 출시나 매출로 이어졌는지는 이후 기간 자료가 필요합니다. 특허 수나 연구 인원만으로 연구의 경제적 성과를 단정할 수 없습니다.