전체 숫자 안의 여러 사업
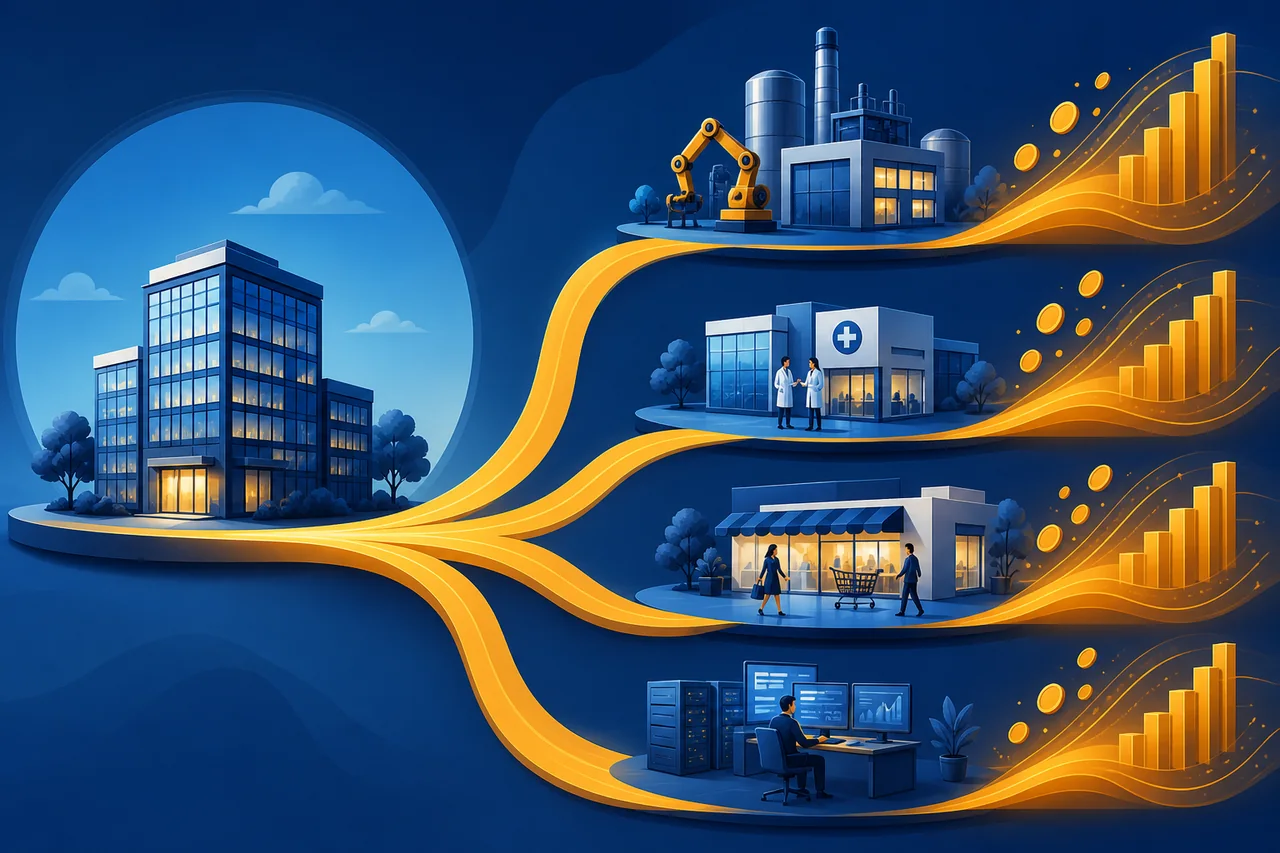
한 기업 안에 제조, 서비스, 금융처럼 경제성이 다른 사업이 함께 있으면 전체 매출과 영업이익만으로 변화를 설명하기 어렵습니다. 사업부문 공시는 어느 활동이 성장과 이익을 만들고 어느 활동이 자본을 사용하는지 보여줍니다. 합계가 좋아도 핵심 부문이 약해졌을 수 있고 그 반대도 가능합니다.
부문 구분 기준
IFRS 8은 경영진이 내부적으로 검토하는 방식에 기초해 영업부문을 제시하도록 합니다. 제품, 지역, 고객군 가운데 무엇으로 나눴는지와 여러 부문을 합친 기준을 먼저 읽으세요. 회사가 조직을 바꾸면 과거 수치를 재작성했는지 확인해야 시계열이 끊기지 않습니다.
성장과 이익의 기여
부문별 외부 매출, 성장률, 이익률, 자산, 설비투자를 나란히 놓으면 규모와 수익 기여가 다르게 보입니다. 매출이 빠르게 늘지만 아직 손실인 신사업과 현금을 만드는 성숙 사업을 구분할 수 있습니다. 전체 성장률 하나를 모든 사업에 적용하지 않는 것이 핵심입니다.
내부거래와 공통비
부문 사이의 내부 매출은 연결 과정에서 제거되고 본사 비용은 특정 부문에 배부되지 않을 수 있습니다. 부문 이익 합계가 연결 영업이익과 다른 이유를 조정표에서 확인하세요. 경영진이 사용하는 부문 이익의 정의가 감가상각이나 주식보상을 제외한다면 공식 수치와 별도로 해석해야 합니다.
지역·고객 집중도
지역별 매출과 비유동자산, 주요 고객 의존도는 부문표 바깥에 공시될 수 있습니다. 한 고객 또는 한 국가에 집중된 성장은 계약 갱신, 규제, 환율 위험을 키웁니다. 매출의 위치가 고객 소재지 기준인지 자회사 소재지 기준인지도 정의를 확인합니다.
연도별로 연결해서 보기
최근 3~5년의 부문 매출·이익·자산을 같은 기준으로 정리하고, 분류가 바뀐 해에는 주석을 남기세요. 기업 설명에서 성장 동력으로 부르는 부문이 실제로 전체 이익과 현금에 얼마나 기여하는지 추적합니다. 사업부문 분석은 숨은 승자를 찾는 기술보다 기업의 서로 다른 엔진을 분리해 보는 습관입니다.