분할이 바꾸는 것
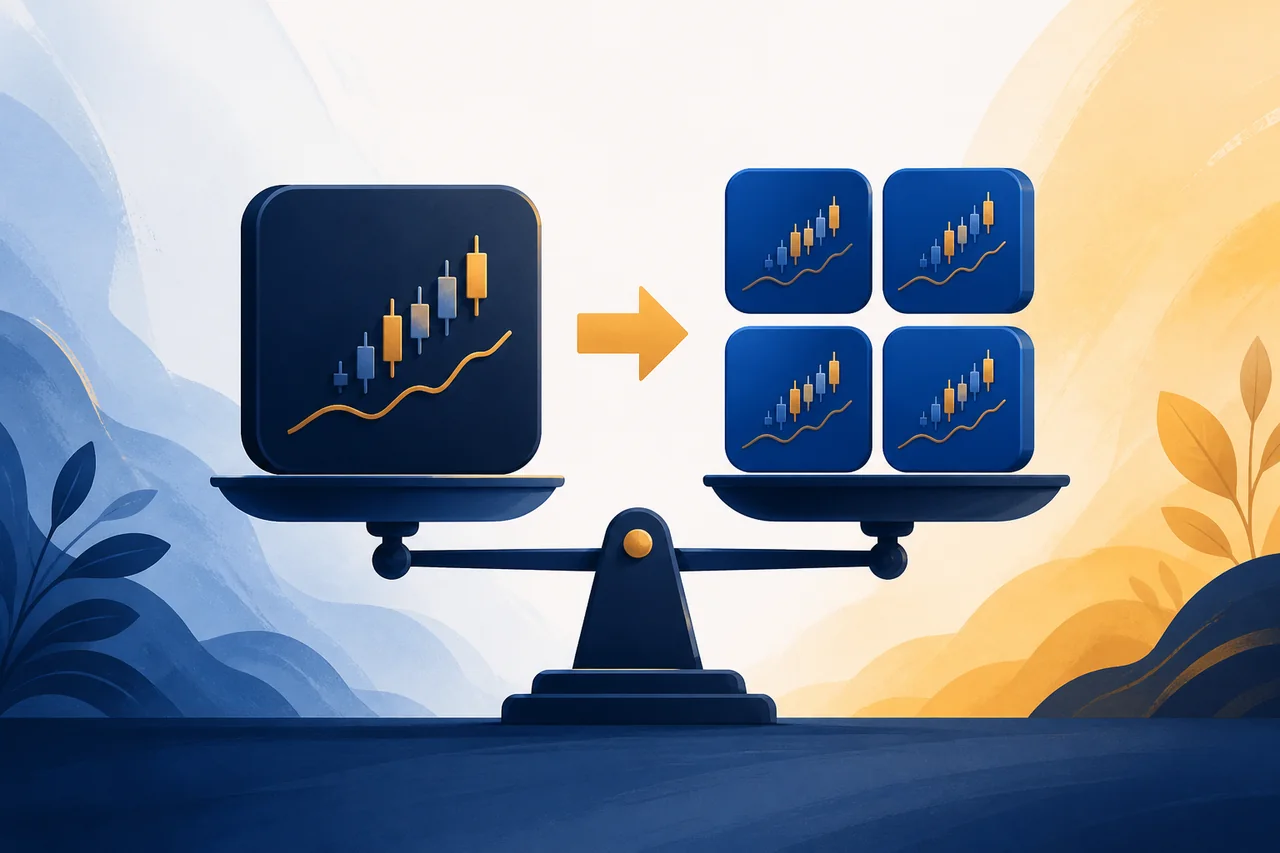
주식분할은 한 주를 여러 주로 나누어 주당 가격과 주식 수를 함께 바꾸는 행위입니다. 1주가 2주가 되면 가격은 이론상 절반이지만 보유한 기업의 총가치는 즉시 변하지 않습니다. 분할 자체가 이익·현금·경쟁력을 새로 만드는 것은 아닙니다.
기업가치와의 차이
시가총액은 주가와 주식 수의 곱이므로 같은 비율의 분할 전후에는 원칙적으로 같습니다. 분할 발표 뒤 가격이 움직일 수는 있지만 이는 투자자의 기대와 거래 환경의 변화이지 수학적 분할 효과와는 구분해야 합니다. 기업가치가 늘었다는 표현을 그대로 받아들이지 마세요.
역분할
역분할은 여러 주를 한 주로 합쳐 주당 가격을 높이고 주식 수를 줄이는 방식입니다. 상장 유지 요건이나 거래 편의 때문에 이뤄질 수 있으며, 항상 부정적·긍정적 신호라고 단정할 수 없습니다. 왜 필요한지와 이후 자금 조달 계획을 공시에서 읽어야 합니다.
EPS와 차트 조정
과거 주가, EPS, 배당, 옵션 행사가격은 비교 가능하도록 분할 비율에 맞춰 조정될 수 있습니다. 차트에서 갑자기 큰 폭으로 보이는 변동이 실제 수익률인지 조정 효과인지 확인하세요. 주당 지표의 여러 해 추세도 동일 기준인지 점검해야 합니다.
유동성 효과
낮아진 주당 가격이 소액 거래의 접근성을 바꾸거나 유동성에 영향을 줄 수 있지만 결과는 시장 구조에 따라 다릅니다. 분할이 매수 신호를 제공하지 않는 이유입니다. 거래량 변화가 일시적인 관심인지 지속적 참여인지도 구분해야 합니다.
공시 확인 순서
공시에서 분할 비율, 기준일, 거래 개시일, 미결 옵션과 전환증권 처리, 배당 조정 방식을 확인하세요. 이후에는 본업 실적과 현금흐름을 다시 중심에 둡니다. 분할은 단위의 변경이며, 투자 판단은 그 단위가 가리키는 사업의 가치에서 시작합니다.