세 표가 답하는 질문
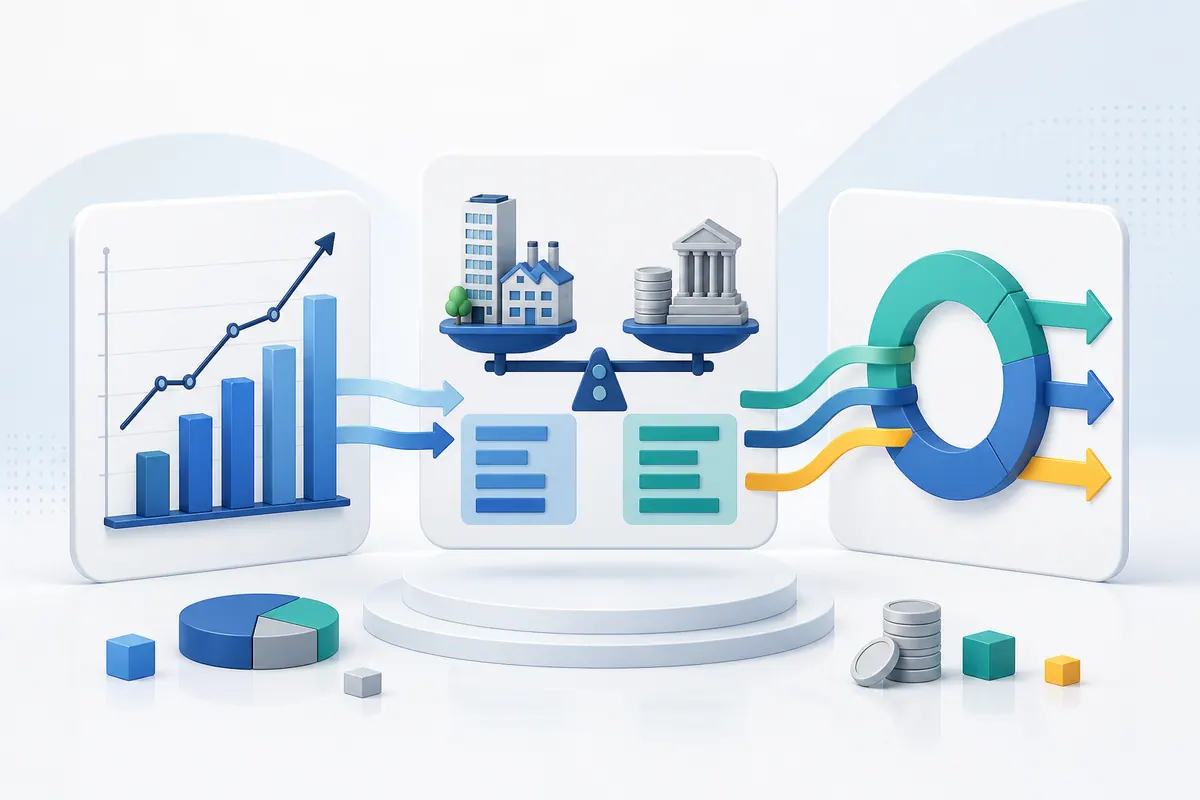
손익계산서, 재무상태표, 현금흐름표는 서로 다른 질문에 답합니다. 손익계산서는 일정 기간의 성과를, 재무상태표는 특정 시점의 자원과 의무를, 현금흐름표는 실제 현금의 이동을 보여줍니다. 한 표만 읽으면 이익은 좋지만 현금이 부족하거나 자산은 많지만 부채 부담이 큰 상황을 놓칠 수 있습니다.
손익계산서에서 본업 찾기
손익계산서에서는 매출, 매출총이익, 영업이익의 흐름을 차례로 봅니다. 매출 증가가 할인이나 원가 상승으로 영업이익에 이어지지 않을 수 있습니다. 영업외손익과 세금도 순이익을 크게 바꿀 수 있으므로 본업의 결과와 그 밖의 항목을 분리해야 합니다.
재무상태표에서 여력 보기
재무상태표에서는 현금과 차입금만 보는 데서 멈추지 않습니다. 매출채권이 매출보다 빠르게 늘거나 재고가 장기간 쌓이면 운전자본에 현금이 묶일 수 있습니다. 부채의 만기와 이자율, 영업권과 무형자산의 비중도 재무적 여력을 판단하는 데 필요합니다.
현금흐름표로 검증하기
현금흐름표의 영업활동은 이익이 현금으로 전환되는지, 투자활동은 설비·인수·자산 매각에 얼마를 쓰는지, 재무활동은 차입·상환·배당·자사주 매입이 어떻게 이루어지는지 보여줍니다. 한 해의 플러스와 마이너스보다 항목의 이유와 여러 기간의 지속성을 봐야 합니다.
세 표를 연결하는 사례
예를 들어 매출과 순이익이 늘었는데 영업현금흐름이 약해졌다면 매출채권이나 재고 증가를 확인할 수 있습니다. 동시에 차입금이 늘고 설비투자가 확대됐다면 성장을 위한 투자일 수도 있지만, 향후 현금 창출이 계획을 뒷받침하는지 추가 검토가 필요합니다.
주석과 여러 기간 비교
숫자의 정의와 회계정책은 주석에 있습니다. 전년 동기와 최근 몇 년을 함께 비교하고, 사업보고서의 위험요인과 경영진 설명도 읽어보세요. 세 표를 연결한다는 것은 좋은 숫자를 찾는 일이 아니라 서로 모순되는 신호의 이유를 확인하는 과정입니다.