잉여현금흐름의 정의
잉여현금흐름은 기업이 영업활동으로 만든 현금에서 사업을 유지하거나 확장하는 데 필요한 자본적 지출을 뺀 뒤 남는 현금을 살펴보는 개념입니다. 회계상 이익과 실제 현금의 차이를 이해하는 데 도움이 됩니다.
계산에서 맞춰야 할 항목
현금흐름이 높아도 일시적인 운전자본 변화나 자산 매각 때문일 수 있으므로 여러 기간을 비교해야 합니다. 성장 기업은 투자 지출이 커 잉여현금흐름이 낮을 수 있고, 이것이 항상 나쁜 신호는 아닙니다.
투자 주기의 영향
기업을 비교할 때는 잉여현금흐름의 지속성, 매출 성장, 부채 상환과 주주환원에 사용되는 방식을 함께 확인하세요. 숫자를 기업의 사업 구조와 연결할 때 지표의 의미가 분명해집니다.
일회성 변화 분리
단순한 분석에서는 영업활동현금흐름에서 유형자산 취득액을 빼 잉여현금흐름을 계산하기도 합니다. 그러나 기업마다 리스, 인수, 자본화한 개발비를 다루는 방식이 다르므로 같은 공식이 같은 경제적 부담을 뜻하지 않을 수 있습니다. 비교할 때는 계산에 포함한 항목을 먼저 공개하고 일관되게 적용하세요.
가상 기업 비교
가상의 기업 A는 잉여현금흐름이 줄었지만 새 공장 가동을 앞두고 투자를 늘렸고, 기업 B는 투자를 줄여 현금흐름이 일시적으로 늘었다고 가정할 수 있습니다. 현금이 늘었다는 사실만으로 B의 사업 체력이 더 좋다고 결론 내릴 수 없습니다. 투자 후 생산성, 부채 상환, 운전자본 변화를 여러 기간에 걸쳐 확인해야 합니다.
현금의 사용처 추적
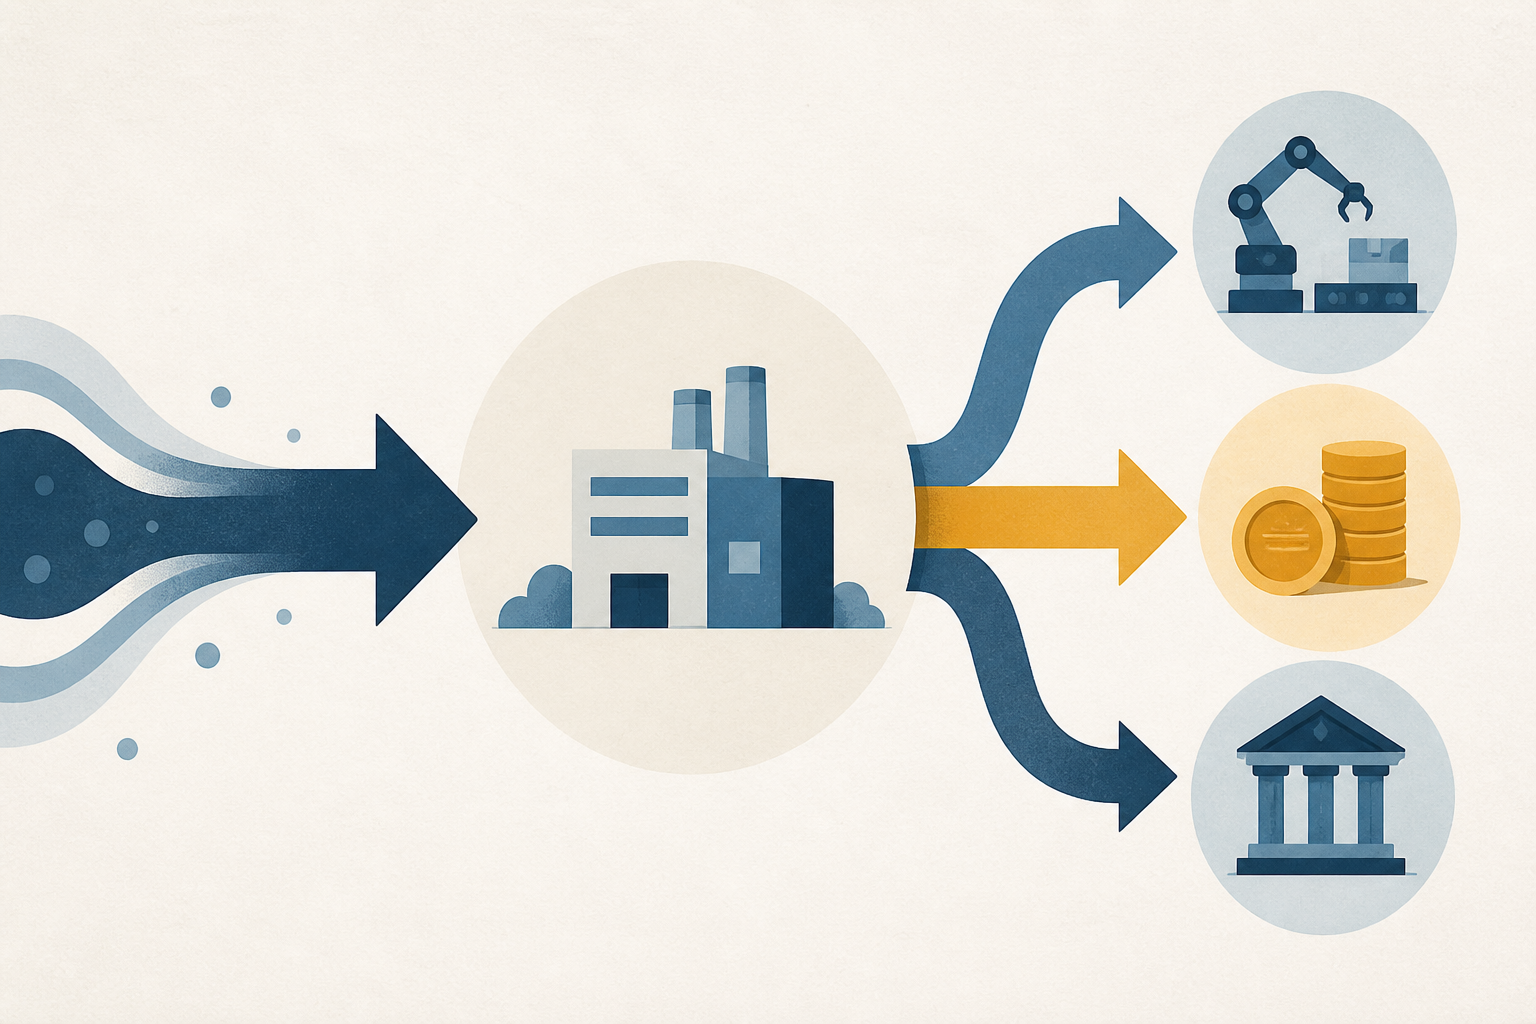
보고서에는 계산식, 기준 기간, 통화, 자본지출의 범위와 일회성 조정 내역을 기록하세요. 기업이 제시한 비GAAP 잉여현금흐름은 조정 항목과 GAAP 현금흐름표를 대조합니다. 이 지표는 현금 사용 여력을 설명하는 도구이지 배당 지속성이나 기업가치를 단독으로 보증하지 않습니다.