이익과 현금 사이의 시간
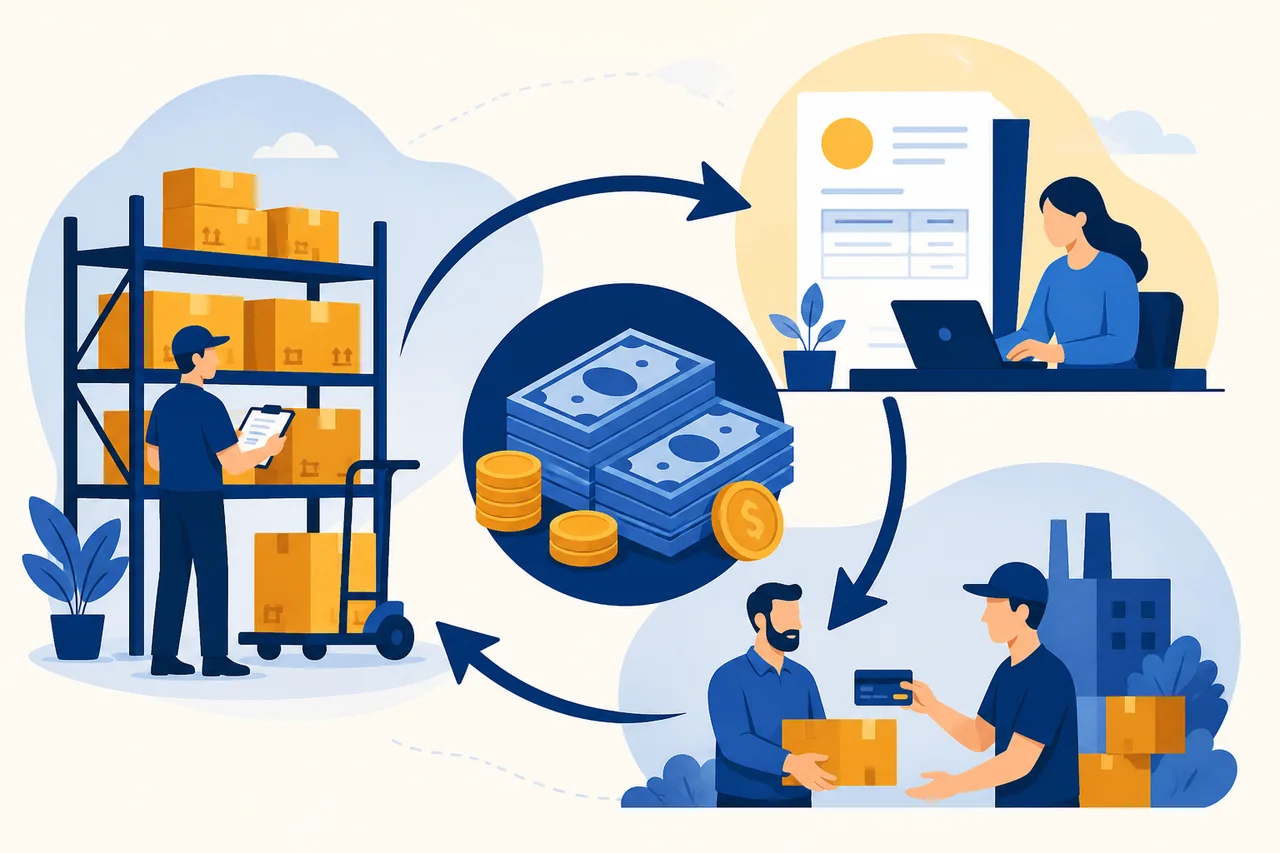
운전자본은 일상 영업에서 현금이 묶였다가 돌아오는 과정을 보여줍니다. 상품을 만들고 판매한 뒤 대금을 받기 전까지 재고와 매출채권에 자금이 머물고, 매입채무는 공급자에게 지급할 시점을 늦춰 일부를 보완합니다. 손익계산서의 이익과 현금흐름이 다른 가장 흔한 이유 가운데 하나입니다.
매출채권 읽기
매출채권이 매출보다 빠르게 늘면 고객의 결제가 늦어졌거나 판매 조건이 완화됐을 수 있습니다. 매출채권 회전일수, 연령 분석, 대손충당금, 고객 집중도를 함께 보세요. 계절적 납품이나 대형 계약 때문에 일시적으로 늘 수 있으므로 같은 분기와 여러 해를 비교해야 합니다.
재고와 매입채무
재고 증가는 신제품 출시나 성수기 준비일 수 있지만 수요 둔화와 노후화의 신호일 수도 있습니다. 매입채무가 늘면 현금흐름은 단기적으로 좋아지지만 공급자 결제를 늦춘 결과인지 확인해야 합니다. 세 항목을 따로 좋은 숫자와 나쁜 숫자로 정하지 말고 사업 과정 안에서 연결합니다.
좋은 증가와 나쁜 증가
성장기에 매출채권과 재고가 늘어 영업현금흐름이 일시적으로 약해지는 것은 자연스러울 수 있습니다. 다만 매출 성장률보다 운전자본 증가율이 계속 높고 충당금·할인이 함께 늘면 질이 낮아질 가능성이 있습니다. 반대로 재고를 과도하게 줄이면 품절로 미래 매출을 놓칠 수 있습니다.
현금 전환주기
현금 전환주기는 재고 보유일수와 매출채권 회수일수를 더한 뒤 매입채무 지급일수를 뺀 개념입니다. 50일+40일-30일이면 약 60일 동안 자금이 영업 과정에 묶입니다. 비율보다 각 구성요소가 왜 변했는지와 업종의 협상력이 더 중요합니다.
분기별 점검 순서
분기마다 매출 성장률, 매출채권·재고·매입채무 증감, 영업현금흐름, 관련 주석을 한 표에 적어보세요. IFRS의 간접법 현금흐름표도 이 항목의 변화를 순이익에서 조정합니다. 운전자본은 단기 유동성뿐 아니라 매출의 질과 운영 규율을 함께 확인하는 창입니다.